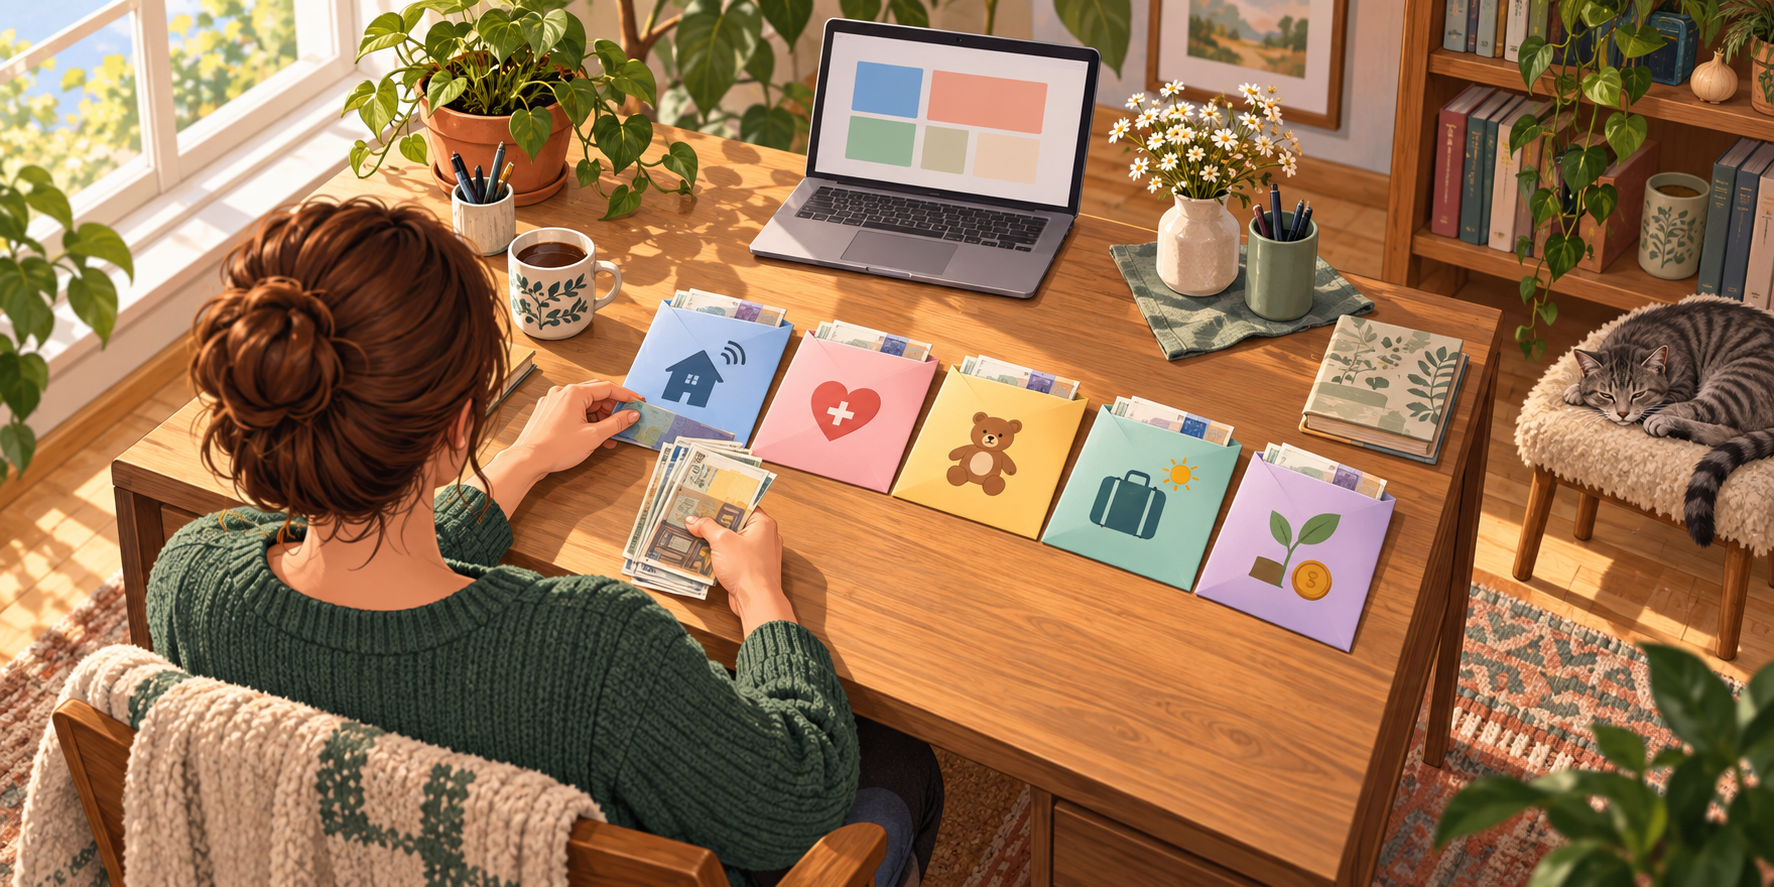
Когда получаю доход, сразу распределяю часть денег по отдельным счетам. У каждого — своя задача.
СНАЧАЛА — ДОРОГИЕ ДОЛГИ
Если ставка по кредиту, займу или другому долгу выше доходности банковского вклада с учётом налогов, свободные деньги разумнее сначала направлять на его погашение.
При этом необходимые расходы и небольшой запас на непредвиденное должны оставаться покрытыми.
МОИ КАТЕГОРИИ
- Коммуналка — коммунальные платежи, мобильная связь и домашний интернет.
- Здоровье — Здоровье — врачи, анализы и лекарства, а при желании — спортзал, спортивный инвентарь, массаж и спа-процедуры.
- Дети — одежда, питание, садик, кружки и канцелярия.
- Отпуск — путёвка и билеты, а также жильё, питание и развлечения во время отпуска.
- Пенсия — фиксированная сумма на покупку акций, облигаций или размещение на вкладах.
Раньше были ещё «Ремонт» — на ремонт квартиры, и «Ипотека» — на ипотечные платежи.
ГЛАВНОЕ ПРАВИЛО
Расходы на здоровье сначала оплачиваю со счёта «Здоровье». Если денег там не хватило, при необходимости добавляю с основного.
Но деньги со «Здоровья» никогда не беру на отпуск, покупки или другие цели. С остальными категориями — так же: каждый счёт оплачивает только свои задачи.
СКОЛЬКО ОТКЛАДЫВАТЬ
Сумму или процент для каждой категории выбирайте сами.
Желательный ориентир — направлять на все целевые счета вместе от 30% дохода. Получается выделять 50% или даже 70% без ущерба необходимым расходам и новых долгов — ещё лучше.
Это и деньги на предстоящие траты, и накопления на будущее.
Категории тоже могут быть своими. Необязательно создавать десятки счетов под каждую мелочь: достаточно нескольких понятных направлений.
Так я вижу, сколько уже отложено на каждую цель и сколько остаётся на повседневные расходы.
#ПроДеньги